이제 직원 급여도 AI가 보냅니다: 하나원큐 앱 급여 이체를 AI 에이전트에 맡긴 7단계 (ADB)
급여일 아침에 은행 앱을 직접 열지 않고 AI 에이전트에게 "직원 두 명에게 급여 보내 줘. 사업자 계좌로"라고 한 줄 보냈습니다. AI는 세무사 메일에서 실수령액을 찾고, 이번 달에 이미 보낸 적이 있는지 거래내역을 확인하고, 하나원큐 앱에서 출금 계좌를 사업자 통장으로 바꿔 이체 확인 화면까지 갔습니다. 거기서 멈추고 저에게 승인을 물었습니다. 제가 한 일은 승인 버튼 한 번과 휴대폰에서의 인증이었고, 두 건이 끝나기까지 약 8분이 걸렸습니다.
47초 영상으로 먼저 보기
아래 영상은 이날 휴대폰에서 실제로 녹화된 화면으로 만들었습니다. 직원 이름, 계좌번호, 금액, 잔액은 모두 가렸고, 빨간 동그라미는 AI가 숫자 키패드를 누른 위치입니다. 소리를 켜면 해설이 나옵니다.
이 글은 이런 분께 필요합니다
- 직원 몇 명의 급여를 매달 은행 앱으로 한 건씩 직접 보내는 소규모 사업자 대표
- AI 에이전트에게 반복 업무를 맡기고 싶지만, 돈이 나가는 일은 어디까지 맡겨도 되는지 기준이 필요한 분
- 은행 앱처럼 PC 버전이 불편하거나 모바일 전용인 서비스를 AI로 다루고 싶은 분
시작 전에 준비할 것
- 안드로이드 휴대폰 (ADB는 안드로이드 전용이라 아이폰은 이 방법을 쓸 수 없습니다)
- 은행 앱에 로그인된 상태 (이 글은 하나원큐 개인 앱에서 개인사업자 사업자 계좌를 썼습니다)
- PC에서 명령을 실행할 수 있는 AI 에이전트 (저는 Aside에서 Claude Opus 5.5 모델을 썼습니다. 터미널 명령을 실행하고 이미지를 읽을 수 있는 에이전트면 같은 방식이 됩니다)
- 급여 금액의 근거 자료 (저는 세무사 사무실에서 매달 메일로 오는 임금명세서를 씁니다)
이 글에서 확인하지 못한 것
하나원큐 기업뱅킹 앱, 다른 은행 앱, 윈도우 PC, 아이폰은 직접 확인하지 않았습니다. 맥북·윈도우와 안드로이드·아이폰 조합별로 되는지는 아래에 공식 문서 기준으로 정리했습니다. 직원 수가 많아서 대량이체(급여이체 서비스)를 쓰는 회사라면 이 방식보다 은행의 대량이체가 맞습니다. 이 글은 직원 몇 명에게 한 건씩 보내는 경우입니다.
전체 흐름: AI가 하는 일과 사람이 하는 일
핵심은 확인 화면까지는 AI가, 돈이 실제로 나가는 두 지점(승인과 PIN)은 사람이 맡는다는 점입니다. 아래 단계는 이 경계를 지키면서 따라 할 수 있게 정리했습니다.
Step 1. 휴대폰을 PC에 무선 ADB로 연결합니다
ADB(Android Debug Bridge)는 PC에서 안드로이드 휴대폰을 조작하는 공식 개발 도구입니다. 화면을 캡처하고, 특정 좌표를 탭하고, 스크롤하는 명령을 PC에서 보낼 수 있어서 AI 에이전트가 휴대폰 앱을 다루는 통로가 됩니다.
- 휴대폰 설정 → 휴대전화 정보 → 소프트웨어 정보 → 빌드번호를 일곱 번 눌러 개발자 옵션을 켭니다.
- 설정 → 개발자 옵션 → 무선 디버깅을 켜고, 페어링 코드로 기기 페어링을 누릅니다.
- AI 에이전트에게 화면에 나온 IP 주소·포트·페어링 코드를 알려 주고 연결을 맡깁니다. 에이전트는 아래 명령을 실행합니다.
adb pair <휴대폰IP>:<페어링포트>     # 페어링 코드 6자리 입력
adb connect <휴대폰IP>:<연결포트>    # 자동으로 연결되지 않을 때만
adb devices -l                       # 연결된 기기 목록에 휴대폰이 보이면 성공
한 번 페어링해 두면 같은 Wi-Fi에서는 다음부터 자동으로 다시 연결됩니다. 이날도 따로 페어링하지 않았는데 adb devices -l에 휴대폰(SM-S906N)이 바로 잡혀 있었습니다.
Step 2. AI에게 한 줄로 요청하고, 금액의 근거부터 찾게 합니다
제가 보낸 요청은 이것이 전부입니다.
ADB 사용해서 직원A, 직원B에게 각각 내 하나은행 앱을 통해서 급여 보내 주기. 사업자 계좌로 보내야 함.
금액을 적지 않은 이유는 AI가 근거 자료에서 직접 찾게 하기 위해서입니다. 에이전트는 메일함에서 세무사 사무실이 보낸 이번 달 임금명세서를 찾아 직원별 실수령액(세금·4대보험 공제 후 금액)을 가져왔습니다. 사람이 숫자를 옮겨 적다 생기는 오타가 한 단계 줄어듭니다.
한 가지 알아둘 것은, 근거 자료가 없으면 AI가 금액을 추측하게 두지 말아야 한다는 점입니다. 명세서를 찾지 못하면 멈추고 묻도록 요청하는 편이 안전합니다.
Step 3. 이번 달에 이미 보냈는지 거래내역부터 확인합니다
이체를 시작하기 전에 AI는 사업자 계좌의 최근 1개월 거래내역을 먼저 열었습니다. 같은 급여를 두 번 보내는 사고를 막기 위해서입니다.
실제로 이틀 전 한 직원 이름으로 9만 원이 들어왔다가 같은 날 9만 원이 다시 나간 기록이 있었습니다. AI는 이것을 급여가 아니라 잘못 들어온 돈을 돌려준 건으로 판단했고, 이번 달 급여는 아직 나가지 않았다고 보고했습니다. 이름만 보고 "이미 보냈다"고 넘겼다면 급여가 빠질 뻔한 지점입니다.
Step 4. 출금 계좌가 사업자 통장인지 반드시 확인합니다
이번 작업에서 가장 위험했던 함정이 여기 있었습니다. 하나원큐 홈 화면은 계좌 카드를 좌우로 넘기는 구조인데, 화면을 한 번 나갔다 들어오자 카드가 첫 번째(개인 통장)로 돌아가 있었습니다. 그 상태에서 보내기를 누르니 출금 계좌가 개인 통장으로 잡혔습니다.

AI는 금액을 넣기 전에 출금 계좌 칸을 읽고 개인 통장이라는 것을 확인한 뒤, 칸을 눌러 출금계좌 선택에서 사업자 통장으로 바꿨습니다.
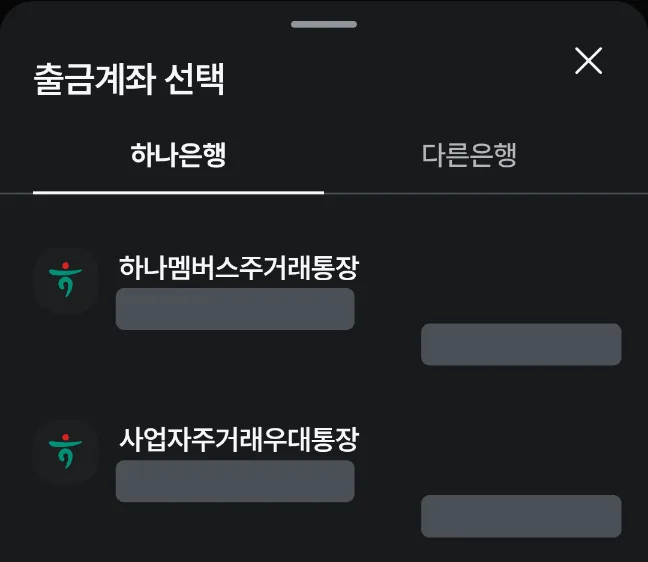
급여처럼 회사 비용으로 처리해야 하는 이체는 출금 계좌가 틀리면 나중에 정정하기 번거롭습니다. AI에게 요청할 때 "사업자 계좌로"를 꼭 넣고, 확인 화면에서도 출금 계좌 번호를 다시 보게 하는 이유입니다.
Step 5. 받는 사람과 금액을 넣고, 확인 화면에서 멈추게 합니다
받는 사람은 최근 이체 목록에서 지난달 급여를 보낸 계좌를 골랐습니다. 새 계좌를 직접 입력하지 않으니 계좌번호 오타 위험이 없습니다. 금액은 화면의 숫자 키패드를 한 자리씩 눌러 넣었고, 입력 뒤 화면에 표시된 금액이 명세서 금액과 같은지 다시 확인했습니다.
그다음 AI는 이체 확인 화면에서 멈췄습니다.
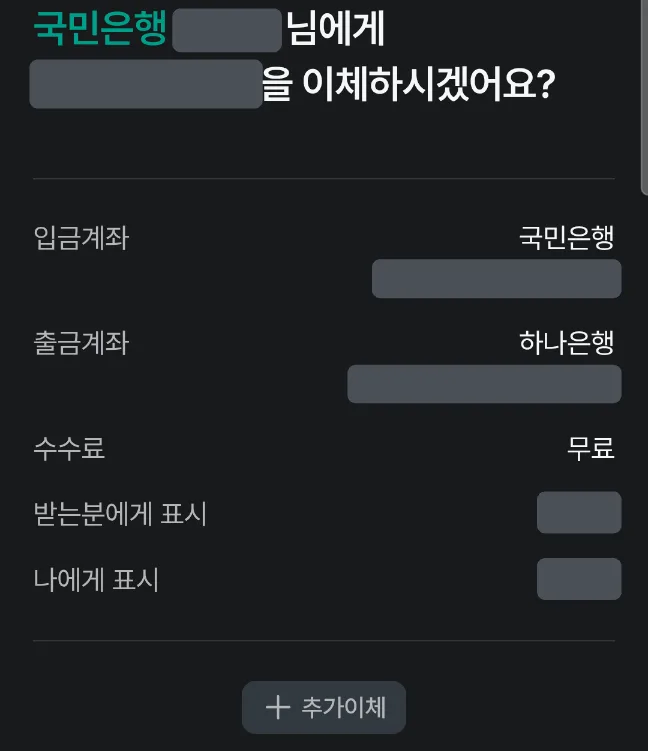
그리고 채팅으로 이렇게 물었습니다. 받는 사람별 은행·계좌·금액, 출금 계좌와 현재 잔액, 두 건 합계와 이체 후 잔액, 이번 달 중복 이체가 없다는 확인 결과까지 한 번에 정리해서 보여 주고 "두 건 모두 이체 / 한 건만 / 보류" 중에서 고르게 했습니다. 저는 내용을 보고 두 건 모두 이체를 눌렀습니다.
AI에게 돈이 나가는 일을 맡길 때 가장 중요한 규칙이 이것입니다. 최종 이체 버튼 직전에는 반드시 사람에게 묻게 합니다. 이 단계가 없으면 AI가 잘못 읽은 숫자 하나가 그대로 송금됩니다.
Step 6. PIN 인증은 사람이 휴대폰에서 직접 합니다
승인 뒤 AI가 이체 버튼을 누르자 인증 화면이 떴습니다. 이 화면은 AI 쪽에서 캡처하면 완전히 검은 화면으로 보입니다. 은행 앱이 비밀번호 입력 화면의 캡처를 막아 두기 때문입니다.
그래서 AI는 화면을 보지 않고 PC로 "휴대폰에서 인증해 주세요"라는 알림만 보낸 뒤, 화면이 바뀔 때까지 기다렸습니다. 저는 휴대폰에서 PIN을 넣었고, 인증이 끝나 완료 화면으로 넘어가자 AI가 다음 단계를 이어 갔습니다. 두 번째 직원도 같은 순서로 진행했습니다.
이 구조가 오히려 안전장치가 됩니다. AI가 PIN을 알 필요도 없고 볼 수도 없으니, 인증 정보를 AI에게 넘기지 않고도 이체를 끝낼 수 있습니다.
Step 7. 거래내역에서 금액과 잔액을 대조합니다
완료 화면의 체크 표시만 보고 끝내지 않았습니다. AI는 사업자 계좌의 거래내역을 다시 열어 두 건이 실제로 찍혔는지, 출금 금액이 명세서와 같은지, 이체 전 잔액에서 두 건 합계를 뺀 값이 지금 잔액과 맞는지를 확인했습니다.
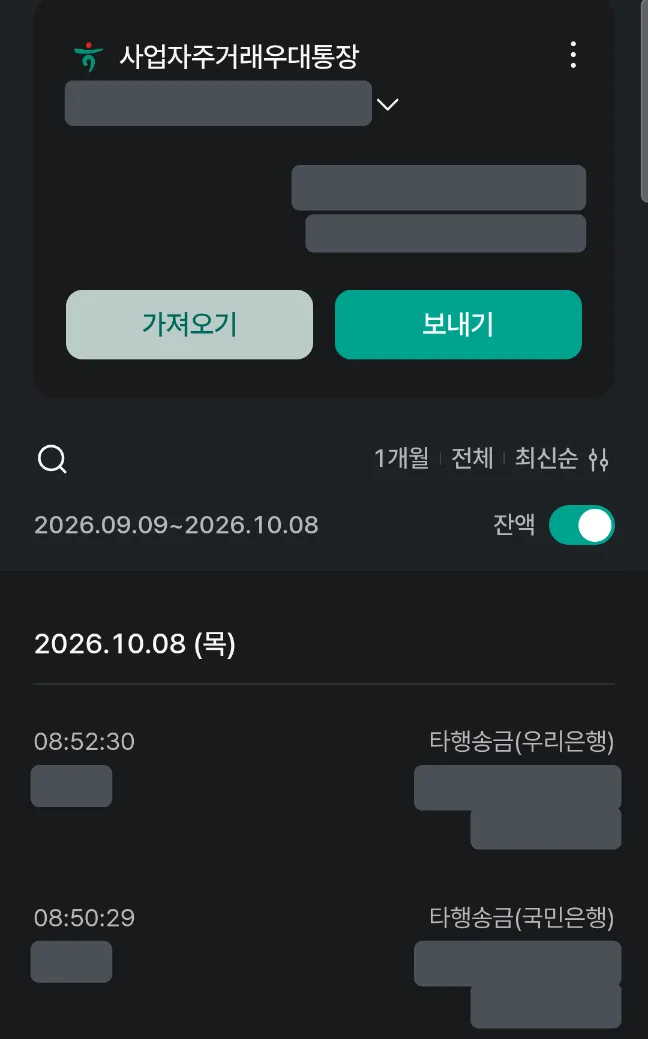
두 건 모두 사업자 계좌에서 나갔고, 잔액 계산도 맞았습니다. 첫 요청부터 두 번째 이체 확인까지 걸린 시간은 약 8분이었고, 그중에는 제가 승인 질문을 읽고 PIN을 넣은 시간도 들어 있습니다.
따라 할 때 부딪히는 문제와 해결
| 문제 | 원인 | 해결 |
|---|---|---|
| AI가 앱의 버튼 목록을 읽지 못함 | 화면 구조 읽기(uiautomator dump)를 시도했지만 은행 앱에서는 빈 결과만 나옴 | 스크린샷을 찍어 보고 좌표를 탭하는 방식으로 진행 |
| 출금 계좌가 개인 통장으로 잡힘 | 홈 화면 계좌 카드가 첫 번째 카드로 돌아간 상태에서 보내기를 누름 | 금액 입력 화면의 출금 계좌 칸을 눌러 사업자 통장으로 변경 |
| 인증 화면이 검게 보임 | 은행 앱이 PIN 입력 화면 캡처를 차단 | 사람이 휴대폰에서 직접 인증하고, AI는 화면 전환만 기다림 |
| 이체 완료 뒤 광고 팝업이 뜸 | 완료 화면 위에 은행 이벤트 안내가 겹침 | 팝업의 X를 닫고 진행 |
| 완료 화면에서 뒤로 가기가 안 먹음 | 완료 화면이 뒤로 가기 키를 받지 않음 | 하단 거래내역 조회 버튼으로 이동한 뒤 그 화면의 보내기로 다음 이체 시작 |
| 작업 중 휴대폰 화면 녹화가 켜져 있었음 | 작업과 무관하게 녹화 기능이 켜진 상태였음 | 금융 앱 작업 전에 화면 녹화·화면 공유(캐스트)가 꺼져 있는지 먼저 확인 |
AI에게 돈이 나가는 일을 맡길 때 거는 안전장치
이번에 실제로 걸어 둔 규칙을 그대로 옮깁니다. 은행이 달라도 같은 원칙을 쓸 수 있습니다.
- 금액은 근거 자료에서만 가져온다. 명세서·청구서가 없으면 추측하지 말고 멈춘다.
- 이체 전에 이번 달 거래내역을 본다. 같은 이름의 입출금이 있으면 급여인지 다른 거래인지 구분해서 보고한다.
- 출금 계좌 번호를 확인 화면에서 다시 읽는다. 개인 통장과 사업자 통장이 같은 앱에 있으면 기본값을 믿지 않는다.
- 최종 이체 직전에는 반드시 사람에게 묻는다. 받는 사람, 계좌, 금액, 합계, 이체 후 잔액을 한 화면으로 보여 주게 한다.
- PIN과 인증은 사람이 한다. 인증 정보는 AI에게 알려 주지 않는다.
- 끝나면 거래내역으로 대조한다. 완료 화면이 아니라 계좌에 찍힌 기록과 잔액으로 확인한다.
시간과 비용: 얼마나 아꼈나
직접 할 때의 시간은 제가 평소 급여일에 하던 순서를 기준으로 한 추정치이고, AI 쪽은 이날 실측치입니다. 직원 2명 기준입니다.
| 항목 | 직접 할 때 (추정) | AI에게 맡겼을 때 (실측) |
|---|---|---|
| 메일에서 명세서 찾고 실수령액 확인 | 약 3분 | AI가 처리 |
| 이번 달 거래내역 중복 확인 | 약 2분 (자주 건너뜀) | AI가 처리 |
| 이체 2건 입력 | 약 5분 | AI가 처리, 사람은 PIN만 입력 |
| 거래내역 대조 | 약 1분 (자주 건너뜀) | AI가 처리 |
| 사람이 쓴 시간 | 약 10분 | 약 1~2분 (요청 한 줄, 승인 읽기, PIN) |
| 처음부터 끝까지 걸린 시간 | 약 10분 | 8분 (그동안 다른 일 가능) |
| 비용 | 0원 | 약 2.9달러 (약 4천 원) |
정리하면 한 달에 사람 시간 약 8~9분, 1년이면 약 1.7시간을 아낍니다. 대신 토큰 비용이 한 달에 약 4천 원, 1년에 약 5만 원 듭니다(1달러 1,400원 가정). 직원이 2명이면 돈으로는 거의 본전이고, 직원 수가 늘어 이체 건수가 많아질수록 사람 시간이 더 크게 줄어듭니다. 제가 더 크게 느낀 건 시간보다 바쁜 날 건너뛰던 확인(중복 이체, 출금 계좌, 잔액 대조)이 매번 빠짐없이 들어간다는 점이었습니다.
토큰은 어디서 이렇게 들었나
이날 쓴 모델은 Claude Opus 5.5입니다. 급여 이체 작업 하나에 모델 호출이 71번 있었고, 처리한 토큰은 약 740만 개였습니다. 그중 약 725만 개는 앞서 읽은 대화를 다시 불러오는 캐시 읽기였고, 새로 쓴 출력은 약 1만 7천 개뿐이었습니다. API 단가로 환산하면 약 2.93달러입니다.
토큰이 많이 드는 이유는 두 가지입니다. 첫째, AI는 버튼을 하나 누를 때마다 화면을 다시 캡처해서 봅니다. 스크린샷 한 장도 토큰입니다. 둘째, 호출할 때마다 지금까지의 대화가 통째로 다시 들어가서, 작업이 길어질수록 호출 한 번의 크기가 커집니다. 참고로 Opus 5.5의 API 단가는 입력 100만 토큰당 4달러, 출력 20달러, 캐시 읽기 0.2달러입니다(Anthropic 가격표). 캐시 읽기가 싸서 이 정도로 끝났지만, 캐시가 없었다면 비용이 훨씬 커졌을 겁니다.
이번이 첫 실행이라 AI가 화면 구조를 읽어 보려다 실패하거나 출금 계좌 화면을 오가는 등 탐색한 부분도 비용에 들어 있습니다. 같은 순서를 정해 두고 다시 돌리면 줄어들 가능성이 있지만, 아직 확인하지는 않았습니다. 요금제(구독형 또는 API 종량제)에 따라 실제로 나가는 돈은 다르고, 구독형이라면 사용 한도를 그만큼 쓰는 셈입니다.
맥북·윈도우에서 안드로이드·아이폰 모두 될까
이 방법은 AI가 내 휴대폰을 직접 조작하기 때문에 가능합니다. 그래서 컴퓨터가 휴대폰 화면을 보고 누를 수 있느냐가 관건입니다. 제가 직접 해 본 건 맥북 + 안드로이드뿐이고, 나머지는 공식 문서를 기준으로 정리했습니다.
| 조합 | 가능 여부 | 방법 | 직접 확인 |
|---|---|---|---|
| 맥북 + 안드로이드 | 가능 | ADB (이 글의 방법) | 확인 |
| 맥북 + 아이폰 | 제한적 | macOS iPhone 미러링 창을 AI가 보고 클릭 | 미확인 |
| 윈도우 + 안드로이드 | 가능 | ADB (윈도우용 도구 동일) | 미확인 |
| 윈도우 + 아이폰 | 어려움 | 화면을 보고 조작할 공식 경로 없음 | 미확인 |
맥북 + 안드로이드: 가능 (이 글의 방법)
구글이 제공하는 ADB로 화면 캡처(screencap), 탭(input tap), 스와이프를 PC에서 보낼 수 있습니다. AI는 캡처 → 화면 읽기 → 탭 → 다시 캡처를 반복합니다. 사람이 같은 화면을 PC에서 같이 보고 싶다면 scrcpy를 씁니다. 안드로이드 11 이상이면 케이블 없이 무선 디버깅으로 연결할 수 있고, 휴대폰과 PC가 같은 Wi-Fi에 있어야 합니다.
맥북 + 아이폰: 제한적
아이폰에는 ADB 같은 도구가 없습니다. 가장 가까운 길은 macOS의 iPhone 미러링입니다. 맥에 뜨는 아이폰 화면을 마우스와 키보드로 조작할 수 있어서, 컴퓨터 화면을 보고 클릭하는 AI라면 이론상 같은 일을 할 수 있습니다. 다만 제약이 많습니다.
- macOS Sequoia 15 이상, iOS 18 이상, 같은 Apple 계정(2단계 인증)이 필요하고, 아이폰은 잠긴 채 가까이 있어야 합니다.
- 미러링 중에는 카메라를 쓸 수 없어서 Face ID가 동작하지 않습니다. 은행 앱은 비밀번호 인증으로 바뀌어야 합니다.
- 자동화를 위한 공식 기능이 아니라서, AI가 창을 캡처하고 클릭하는 방식이 계속 동작한다는 보장이 없습니다.
- 은행 앱 화면이 미러링에서 제대로 보이는지는 확인하지 못했습니다.
개발자용 도구인 Appium(XCUITest)도 있지만 Xcode 설치, 개발자 모드, 앱 서명 같은 준비가 필요해서 이 글의 독자에게 권하기는 어렵습니다.
윈도우 + 안드로이드: 가능
ADB와 scrcpy는 윈도우용도 있어서 이 글의 명령을 그대로 쓸 수 있습니다. 윈도우의 휴대폰과 연결(Phone Link)에도 안드로이드 화면 미러링이 있지만, AI가 다루기에는 명령어로 바로 누르는 ADB가 더 단순합니다. 저는 윈도우에서 직접 해 보지는 않았습니다.
윈도우 + 아이폰: 어려움
윈도우의 휴대폰과 연결은 아이폰의 메시지, 전화, 알림만 연결하고 화면 미러링이나 조작은 지원하지 않습니다(Microsoft). Appium으로 아이폰을 조작하려면 결국 맥이 필요합니다. 윈도우와 아이폰 조합이라면 현재로서는 이 방법을 쓸 수 없다고 보는 게 맞습니다.
한계와 주의할 점
위의 안전장치와 별개로, 따라 하기 전에 알아야 할 한계입니다.
- 작업 중에는 휴대폰을 쓸 수 없습니다. 화면이 켜져 있고 잠금이 풀려 있어야 AI가 누를 수 있습니다. 다른 AI 작업이 같은 휴대폰을 쓰고 있으면 서로 화면을 누르다 충돌합니다. 이날도 같은 휴대폰에서 앱 설치 작업이 돌고 있어서, 이체가 끝날 때까지 그 작업을 멈춰 두고 진행했습니다.
- 무선 디버깅은 휴대폰의 모든 조작 권한을 줍니다. 페어링된 컴퓨터는 휴대폰을 마음대로 누를 수 있습니다. 보이스피싱의 원격 제어와 같은 원리이니, 작업이 끝나면 끄고, 공용 Wi-Fi에서는 켜지 말고, 누군가의 요청으로 켜지 않습니다.
- 은행 앱이 언제든 막을 수 있습니다. 2026년 보도에 따르면 새 하나원큐는 개발자 도구가 켜져 있으면 실행을 제한한다고 합니다. 이날(10월 8일)은 무선 디버깅을 켜 둔 상태에서도 동작했지만, 앱 업데이트 한 번으로 막힐 수 있습니다. 원격 제어 앱을 탐지해 거래를 멈추는 은행도 있습니다.
- 좌표를 누르는 방식이라 화면이 바뀌면 흔들립니다. 앱 업데이트로 버튼 위치가 바뀌거나 광고 팝업이 뜨면 AI가 다시 화면을 읽고 판단해야 합니다. 이날도 이체가 끝날 때마다 다른 광고 팝업이 떴습니다.
- 사람보다 빠르지 않고, 토큰 비용이 듭니다. 2건에 8분은 사람이 직접 하는 시간과 비슷합니다. 누를 때마다 화면을 다시 보기 때문입니다. 이득은 속도가 아니라 그 시간에 사람이 다른 일을 할 수 있다는 점입니다.
- AI도 숫자를 잘못 읽을 수 있습니다. 그래서 최종 승인 화면의 받는 사람·계좌·금액은 사람이 직접 읽어야 합니다. 승인 버튼을 급하게 누르면 안전장치가 사라집니다.
- 명세서가 틀리면 그대로 틀린 금액이 나갑니다. AI는 명세서의 숫자를 옮길 뿐, 급여 계산이 맞는지는 검증하지 않습니다. 명세서가 아직 오지 않았다면 멈추도록 요청하는 게 안전합니다.
- 비밀번호·인증서 PIN은 AI에게도 알려 주지 않습니다. 인증 수단은 본인이 직접 쓰는 것이 원칙입니다. 이 글의 방식은 PIN 화면이 AI에게 검게 보여서 자연스럽게 이 원칙이 지켜졌습니다.
- 화면 녹화와 스크린샷에는 개인정보가 그대로 남습니다. 녹화본에는 직원 이름, 계좌번호, 급여, 잔액이 모두 찍힙니다. 공개하기 전에 가리고, 편집이 끝난 원본은 지우는 편이 좋습니다.
- 직원이 많다면 은행 대량이체가 맞습니다. 한 건씩 누르는 방식은 건수가 늘수록 시간과 토큰이 그만큼 늘어납니다.
정리
AI에게 급여 이체를 맡겨 보니, 시간이 줄어든 것보다 확인 단계가 빠지지 않는다는 점이 더 컸습니다. 직접 할 때는 명세서를 열어 금액을 옮기고, 이번 달 보냈는지 기억에 의존하고, 출금 계좌가 맞는지는 잘 보지 않았습니다. AI는 매번 같은 순서로 근거를 찾고, 중복을 확인하고, 출금 계좌를 읽은 뒤 저에게 물었습니다.
다음 달 급여일에도 같은 요청 한 줄로 시작할 생각입니다. 은행의 대량이체나 기업뱅킹 앱에서도 같은 방식이 되는지는 확인하는 대로 이 글에 덧붙이겠습니다.