새 지하철역이 생기면 상권 매출도 뛸까? 9호선에서 막힌 데이터와 신림선의 60개 관측값
지하철역이 새로 생기면 주변 가게의 매출도 늘어날까요? 직관적으로는 그렇다고 생각하기 쉽습니다. 승객이 늘고, 유동인구가 생기고, 역 주변에 카페와 식당이 들어설 수 있기 때문입니다. 하지만 이 질문에 숫자로 답하려면 개통 전후의 같은 공간, 안정적인 매출 정의, 비교할 지역이 함께 있어야 합니다. 이번 점검에서는 2018년 9호선 3단계의 역사적 상권 패널을 확보하지 못했습니다. 대신 2022년 5월 28일 개통한 신림선 주변 후보 행정동의 2021~2023년 12분기 자료를 복원해, 무엇을 말할 수 있고 무엇을 말할 수 없는지 확인했습니다.
질문은 간단하지만, ‘주변 상권’부터 정의해야 합니다
2018년 12월 1일 서울 지하철 9호선 3단계가 개통했습니다. 삼전역부터 중앙보훈병원역까지 8개 역이 추가된 구간입니다. 서울시 자료의 역 목록은 삼전, 석촌고분, 석촌, 송파나루, 한성백제, 올림픽공원, 둔촌오륜, 중앙보훈병원입니다. 정식 개통 전인 2018년 10월 7일부터 상업 시운전이 시작됐다는 기록도 있어, 개통일 하루를 처치 시점으로 놓는 것 자체가 설계상의 쟁점입니다.
우선 서울시 역 좌표와 현재 상권 메타데이터를 연결했습니다. 역사 중심점에서 0.8km 안에 있는 현재 상권 후보를 찾는 방식입니다. 그 결과는 8개 역사와 현재 상권 후보를 연결한 28개 행입니다. 이것을 28개의 서로 다른 상권이 확인됐다는 뜻으로 읽으면 안 됩니다. 한 상권 후보가 여러 역에 연결될 수 있고, 현재의 경계와 이름이 2018년 당시와 같다는 보장도 없기 때문입니다. 공간 후보를 만든 것과 역사적 처치지역을 검증한 것은 다른 단계입니다.
이 점검에서 확보한 범위는 네 가지로 나뉩니다. 9호선은 8개 역과 2018년 12월 1일 개통 사실을 확인했지만 시운전·공사·기대효과의 시작 시점은 별도 문제입니다. 현재 역 주변은 후보 연결 행 28개를 만들었을 뿐 2018년 역사적 경계와 안정적인 ID를 복원하지 못했습니다. 신림선은 5개 후보 동의 12분기, 총 60개 관측값을 복구했지만 검증된 처치군과 독립 비교군은 없습니다. 행정동 매출도 동·분기별 36~48개 서비스 행만 관측되므로 빠진 업종의 실제 매출과 구성 변화는 알 수 없습니다.
왜 2018년 9호선 효과를 바로 계산하지 않았나
서울시 현재 상권 매출 API VwsmTrdarSelngQq를 조사했습니다. 표본 엔드포인트는 2014Q1, 2018Q1, 2019Q1과 2019Q4, 2020Q1과 2020Q4에서 행을 반환하지 않았고, 2021Q1부터 2022Q2에서는 행을 반환했습니다. 현재 다운로드 페이지도 2021년 이후 파일 중심으로 제공됩니다. 과거 2019년과 2020년 파일 주소도 확인했지만, 이번 수집에서 공식 다운로드를 재현하지 못했습니다.
이 상황에서 2018년 전후 매출을 임의로 만들 수는 없습니다. 2021년 자료를 2018년의 대리값으로 바꾸거나, 현재 상권 ID를 과거 관측값에 조용히 붙이면 분석표는 그럴듯해져도 질문은 달라집니다. 알고 싶은 것은 2018년 개통 전후에 역 주변의 추정매출, 점포 수, 유동인구가 비슷한 비개통 지역과 어떻게 달라졌는지입니다. 현재 확보물로는 그 질문의 사전기간 패널이 없습니다.
그래서 신림선의 60개 관측값을 살펴봤습니다
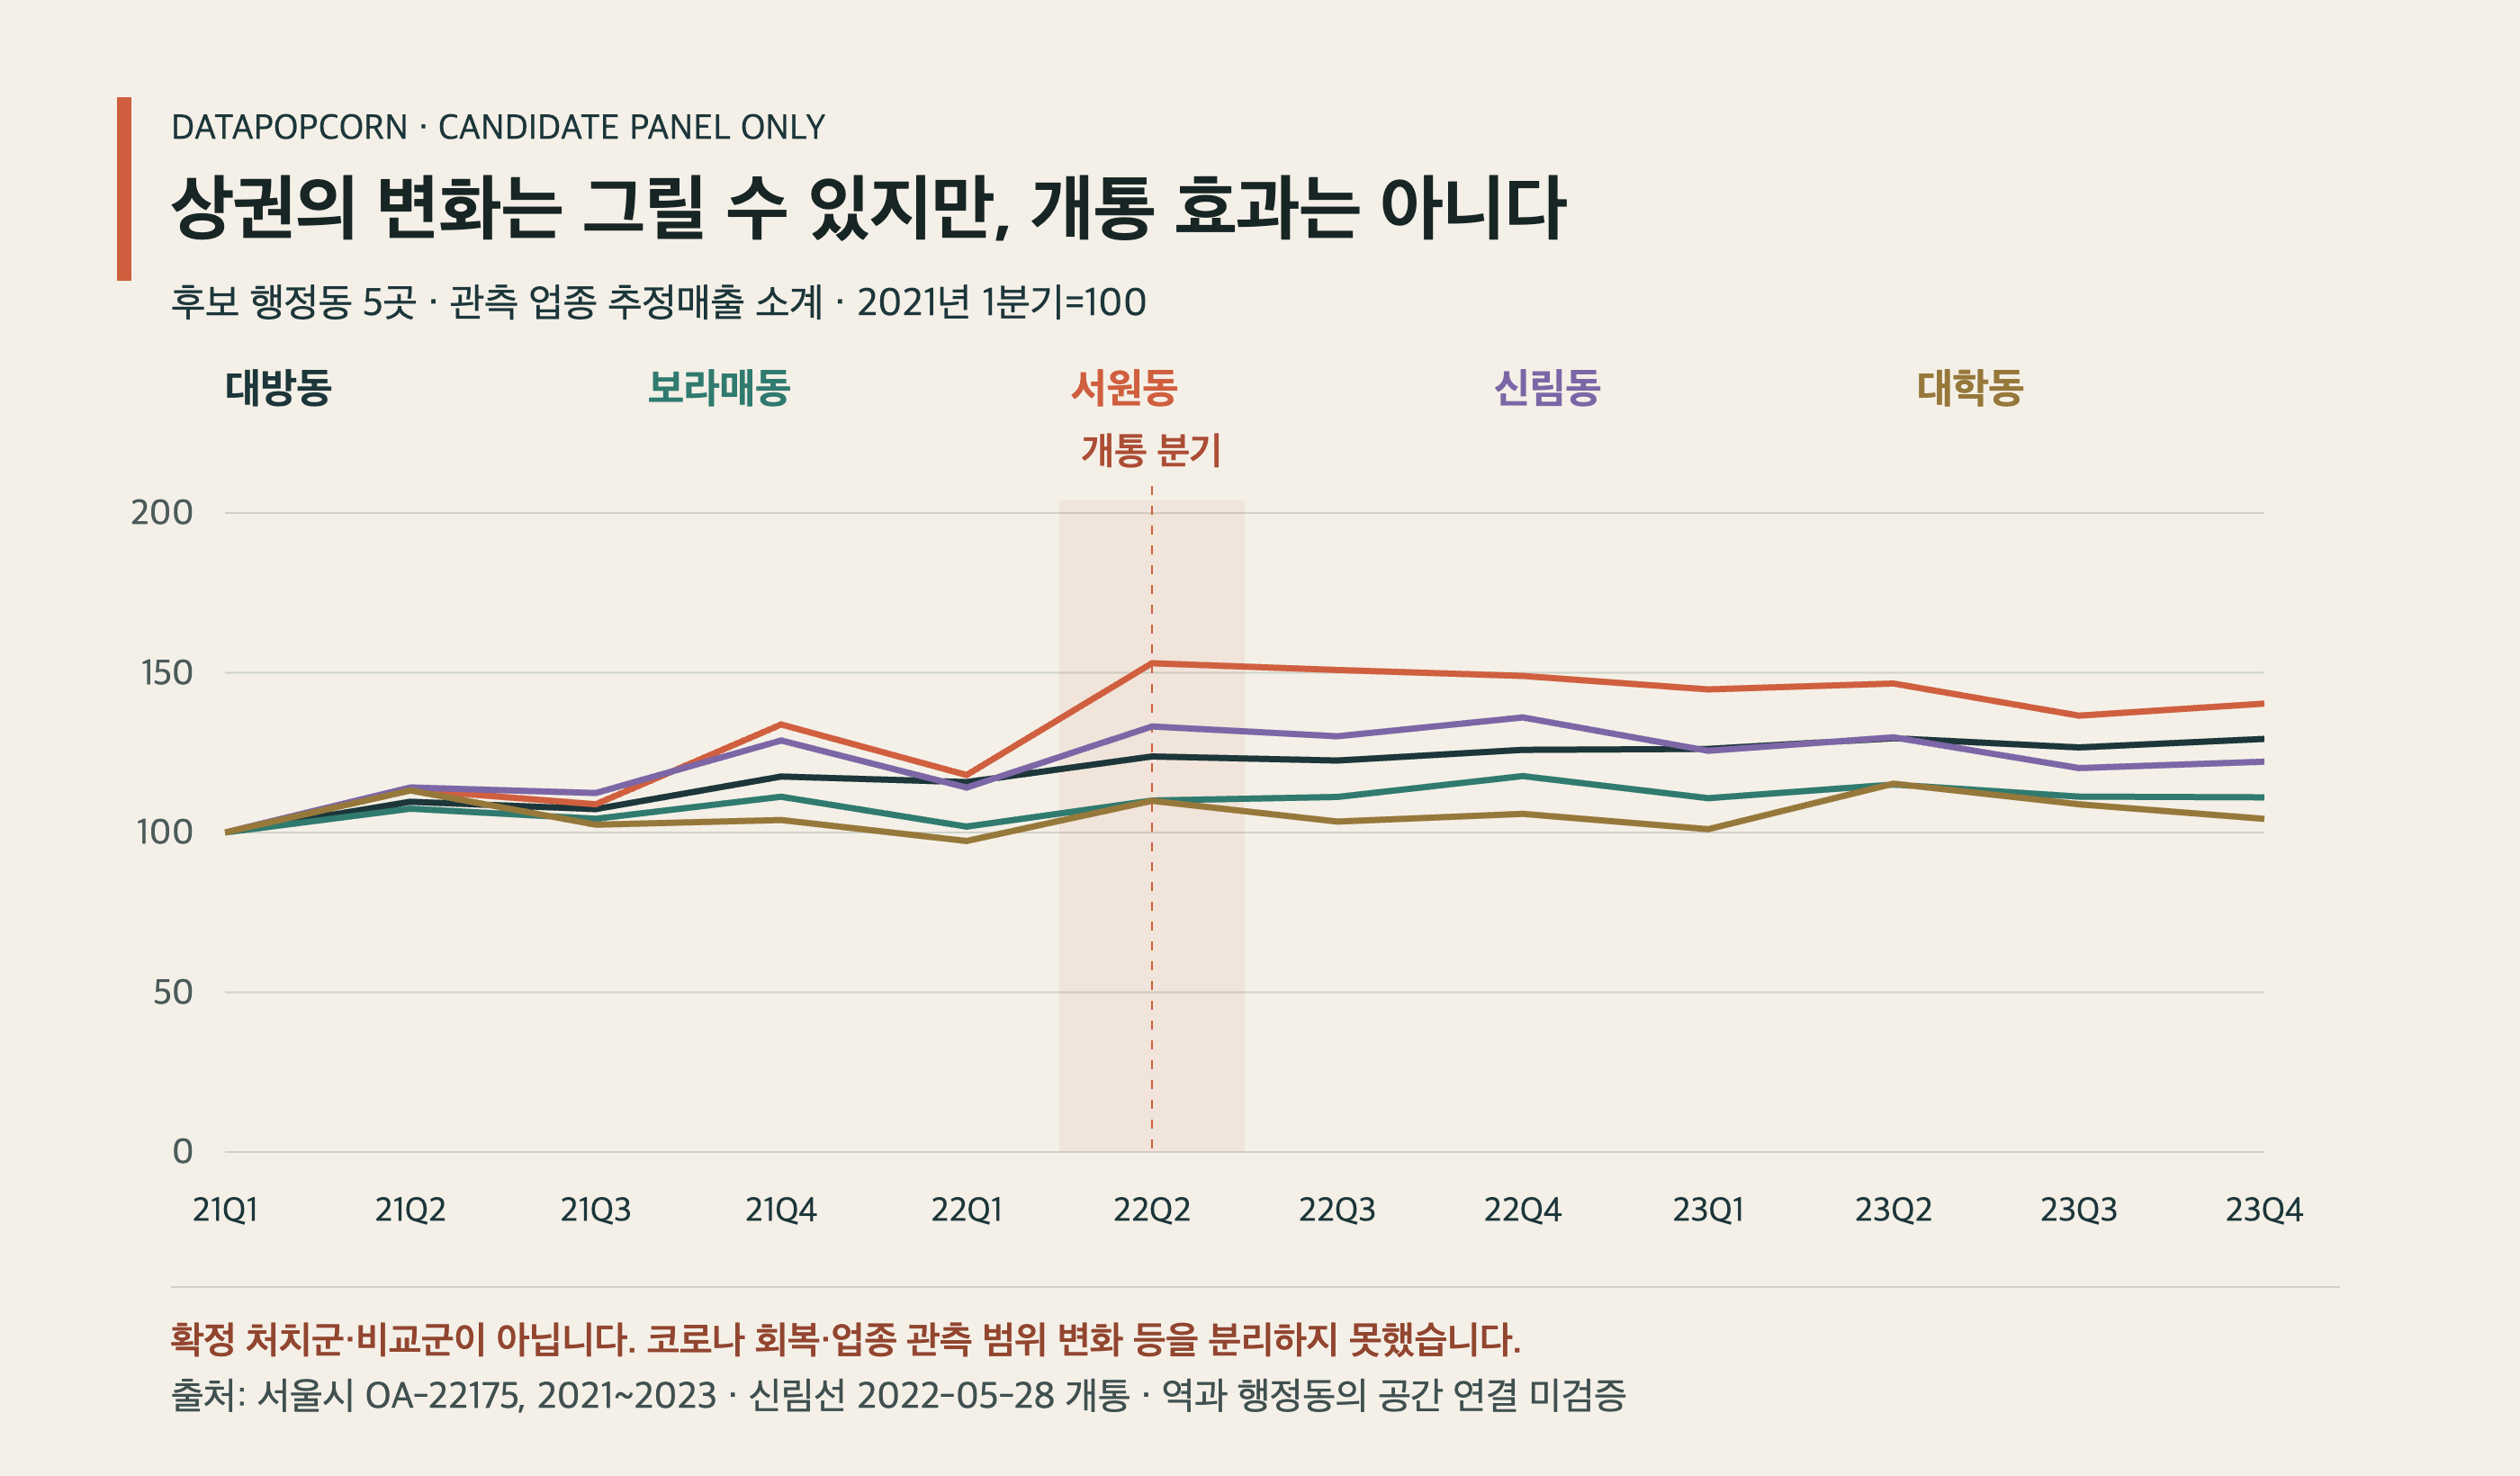
대안으로 2022년 5월 28일 개통한 신림선을 보았습니다. 서울시가 공개한 2021년, 2022년, 2023년 행정동별 추정매출 ZIP을 CP949에서 읽어 12분기 패널로 묶었습니다. 공개 노선의 역 이름과 연결되는 후보 행정동으로 대방동, 보라매동, 서원동, 신림동, 대학동을 미리 골랐습니다. 결과는 5개 동 × 12분기, 모두 60개 행입니다.
이때 candidate_exposure=1은 처치군이라는 뜻이 아닙니다. 역 좌표와 행정동의 실제 교차 또는 일정 반경을 공간조인으로 확인한 것이 아니라, 노선에 등장하는 동 이름과 코드를 이용해 만든 후보 표시입니다. 독립적인 비교군도 고르지 않았습니다. 따라서 다음 표의 전후 차이는 관측된 소계의 기술통계일 뿐, 신림선 개통 효과가 아닙니다.
| 기간 | 행 수 | 동·분기당 관측 서비스행 매출 소계 평균 | 해석 |
|---|---|---|---|
| 2021Q1~2022Q1 | 25 | 약 442.7억 원 | 개통 전 5개 분기의 관측 소계 |
| 2022Q2 | 5 | 약 516.4억 원 | 5월 28일이 포함된 전환분기 |
| 2022Q3~2023Q4 | 30 | 약 504.2억 원 | 첫 완전 사후분기를 2022Q3으로 둔 관측 소계 |
전기 평균과 완전 사후 평균만 산술적으로 비교하면 약 13.9% 높습니다. 그러나 이 수치를 개통 효과라고 부를 수 없습니다. 신림선 후보 동은 코로나 이후 이동 정상화, 대학 일정, 공사와 기대효과, 계절성의 영향을 함께 받았습니다. 2022Q2는 개통일이 분기 중간에 있으므로 사전이나 사후 어느 한쪽으로 넣지 않고 전환분기로 따로 두었습니다.
더 중요한 문제는 매출의 구성입니다. 서울시 파일은 행정동 × 서비스 업종 × 분기 단위입니다. 이번 소계는 동·분기마다 실제로 관측된 서비스 행만 더한 값입니다. 전체 63개 서비스 범주를 매번 모두 합친 완전한 총매출이 아니며, 빠진 범주를 0원으로 가정하지 않았습니다. 관측 서비스 행은 후보 동과 분기에 따라 36개에서 48개로 달라집니다. 업종 구성이 달라진 상태에서 소계가 늘었다면, 실제 소비 증가와 관측 범위 변화가 섞였을 수 있습니다.
DiD를 쓰면 답이 나오는 것이 아닙니다
차분의 차분, 즉 DiD는 개통지역의 전후 변화에서 비교지역의 전후 변화를 빼는 방법입니다. 여기서 비교지역은 결과를 보고 비슷해 보이는 곳을 고르는 것이 아니라, 개통 전 추세와 공간적 노출을 사전에 검토해 정해야 합니다. 개통 전부터 두 지역의 매출 흐름이 달랐다면 회귀식에 post 변수를 넣는 것만으로는 해결되지 않습니다.
이번 패키지에는 검증된 역 공간, 거리 버퍼, 인접 행정동 규칙, 사전 추세에 근거한 통제군이 없습니다. 그래서 새 변수나 임의의 통제지역을 추가해 새로운 DiD 계수와 p값을 만들지 않았습니다. 2018년 9호선은 원래 역사적 패널이 없고, 2022년 신림선도 후보 패널만 복구된 상태입니다. 효과를 추정하지 않은 것은 효과가 없다는 뜻이 아니라, 현재 자료로는 처치와 비교를 분리할 수 없다는 뜻입니다.
코로나 회복도 별도로 다뤄야 합니다. 신림선 개통은 이동과 소비가 정상화되는 시기와 겹칩니다. 따라서 2022년 하반기의 증가를 개통 하나로 설명하려면 다른 지역의 같은 시기 회복, 대학가의 학사일정, 공사와 재개발, 인접 동으로의 소비 이동을 함께 확인해야 합니다. 행정동은 역세권보다 넓고, 경계 밖의 손님과 매장이 섞일 수 있어 공간적 확산도 고려해야 합니다.
재현 파일은 무엇을 제공하나
분석 코드·패널·메타데이터 묶음은 큰 원자료를 제외한 연구 패키지입니다. 패키지에는 분석 코드, panel.csv, results.json, validation.json, raw_metadata.json, 출처 설명이 들어가며 2021~2023년 대형 원자료 ZIP 3개는 넣지 않습니다. 큰 원자료는 아래 연도별 파일로 제공합니다. 복원 스크립트가 다운로드와 SHA-256 검증, 코드가 기대하는 한글 파일명·경로 복원을 처리합니다.
각 ZIP은 서울 열린데이터광장 OA-22175의 연도별 「서울시 상권분석서비스(추정매출-행정동)」 파일입니다. 연구 패키지를 푼 폴더에서 아래 코드를 실행합니다. 세 원본 ZIP을 sales-2021.zip 등의 이름으로 스크립트 옆에 직접 놓으면 인터넷 없이 복원할 수도 있습니다.
node restore-source-files.mjs
node subway_commerce/analyze.mjs
node subway_commerce/recovery_2022/analyze.mjs
검증 코드는 분기, 행정동 코드, 중복 키, 숫자 필드, 연도별 스키마와 서비스 범위를 확인합니다. 코드가 같은 숫자를 다시 만드는 것과 인과효과를 식별하는 것은 별개의 검증입니다.
공식 자료와 다음 단계
- 서울시 9호선 3단계 개통 안내
- 서울시 9호선 개통 후 이용 맥락
- 서울 열린데이터광장 역 좌표 OA-21232
- 서울 열린데이터광장 상권 영역 OA-15560
- 서울 열린데이터광장 현재 상권 매출 OA-15572
- 서울 열린데이터광장 행정동별 추정매출 OA-22175
- 서울시 신림선 개통 안내
다음 분석에 필요한 것은 더 복잡한 모델이 아닙니다. 2018년과 2022년의 공간단위를 잇는 과거 경계와 ID, 개통 전 매출, 독립 비교지역, 점포와 유동인구 자료가 먼저입니다. 자료가 확보되면 개통 전 추세와 2022Q2 전환분기, 2022Q3 첫 완전 사후분기를 검토할 수 있습니다.
이번 질문에서 얻은 가장 정확한 결론은 “지하철이 상권을 키웠다”가 아닙니다. 8개 역과 현재 후보 상권의 연결은 가능했지만, 2018년 효과를 검증할 역사적 패널은 없었습니다. 신림선에서는 60개 관측값을 복원했지만, 그것은 비교군 없는 후보 패널이며 매출 소계도 완전한 총매출이 아닙니다. 데이터의 빈칸을 모델의 가정으로 채우지 않는 것이 이 분석의 결과입니다.